Vergi Usulü Değişiyor: Milyonlarca Mükellefi Etkileyecek Yeni Düzenleme
Resmi Gazete'de yayımlanan kararla, büyükşehirlerdeki 30 binden fazla nüfuslu ilçelerde faaliyet gösteren bazı vergi mükellefleri, basit usulden gerçek usule geçiş yapacak.
Resmi Gazete'de yayımlanan yeni bir kararla, büyükşehirlerdeki bazı vergi mükelleflerinin vergilendirme usulü değişiyor. 30 binin üzerinde nüfusa sahip ilçelerde faaliyet gösteren belirli mükellefler, basit usulden gerçek usule geçecek. Bu durum, Türkiye'deki yaklaşık 3 milyon vergi mükellefinin neredeyse 1 milyonunu doğrudan ilgilendiriyor.

YÜZ BİNLERCE MÜKELLEFTEN ETKİLENECEK
193 sayılı Gelir Vergisi Kanununun 51'inci maddesi çerçevesinde yapılan düzenlemeyle, büyükşehir belediyesi olan illerdeki 30 binden fazla nüfuslu ilçelerdeki mükellefler artık gerçek usule tabi olacak. Bu kapsamda, her türlü emtia imalatı ve alım satımı yapanlar, inşaat sektörüyle ilgili işletmeler, motorlu taşıt bakım ve onarım işletmeleri, lokanta ve benzeri hizmet işletmeleri, eğlence ve istirahat yerleri ile şehir içi yolcu taşımacılığı yapanlar gerçek usule geçecek.
TAKSİCİLER, MİNİBÜSCÜLER VE DAHA FAZLASI
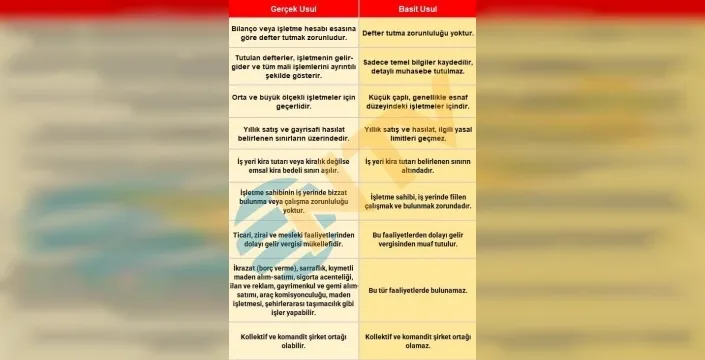
Düzenlemeden taksici, minibüscü, tamirci ve kuyumcu sektörleri de etkilenecek. Bu sektörlerde faaliyet gösterenler bundan sonra gerçek usulde vergiye tabi olacaklar. Basit usul ile gerçek usul arasındaki en önemli fark ise vergi yükümlülüklerinde yatıyor. Gerçek usule tabi mükellefler KDV, gelir vergisi, stopaj vergisi ve gelir geçici vergisi öderken, basit usuldeki mükellefler sadece basit usulde ticari kazançlarının vergisini ödüyorlar.
BASİT USULÜN AVANTAJLARI YOK OLUYOR
Basit usulün avantajları arasında kazançların gelir vergisinden istisna tutulması, kazanç üzerinden vergi ödememesi, yıllık Gelir Vergisi Beyannamesi vermeme, defter tutma zorunluluğunun olmaması, vergi tevkifatı yapılmaması, Geçici Vergi Beyannamesi vermeme, satışların KDV'den istisna tutulması ve Vergi Levhası almama gibi durumlar sayılabiliyordu. Yeni düzenleme ile bu avantajlar büyük ölçüde ortadan kalkacak.